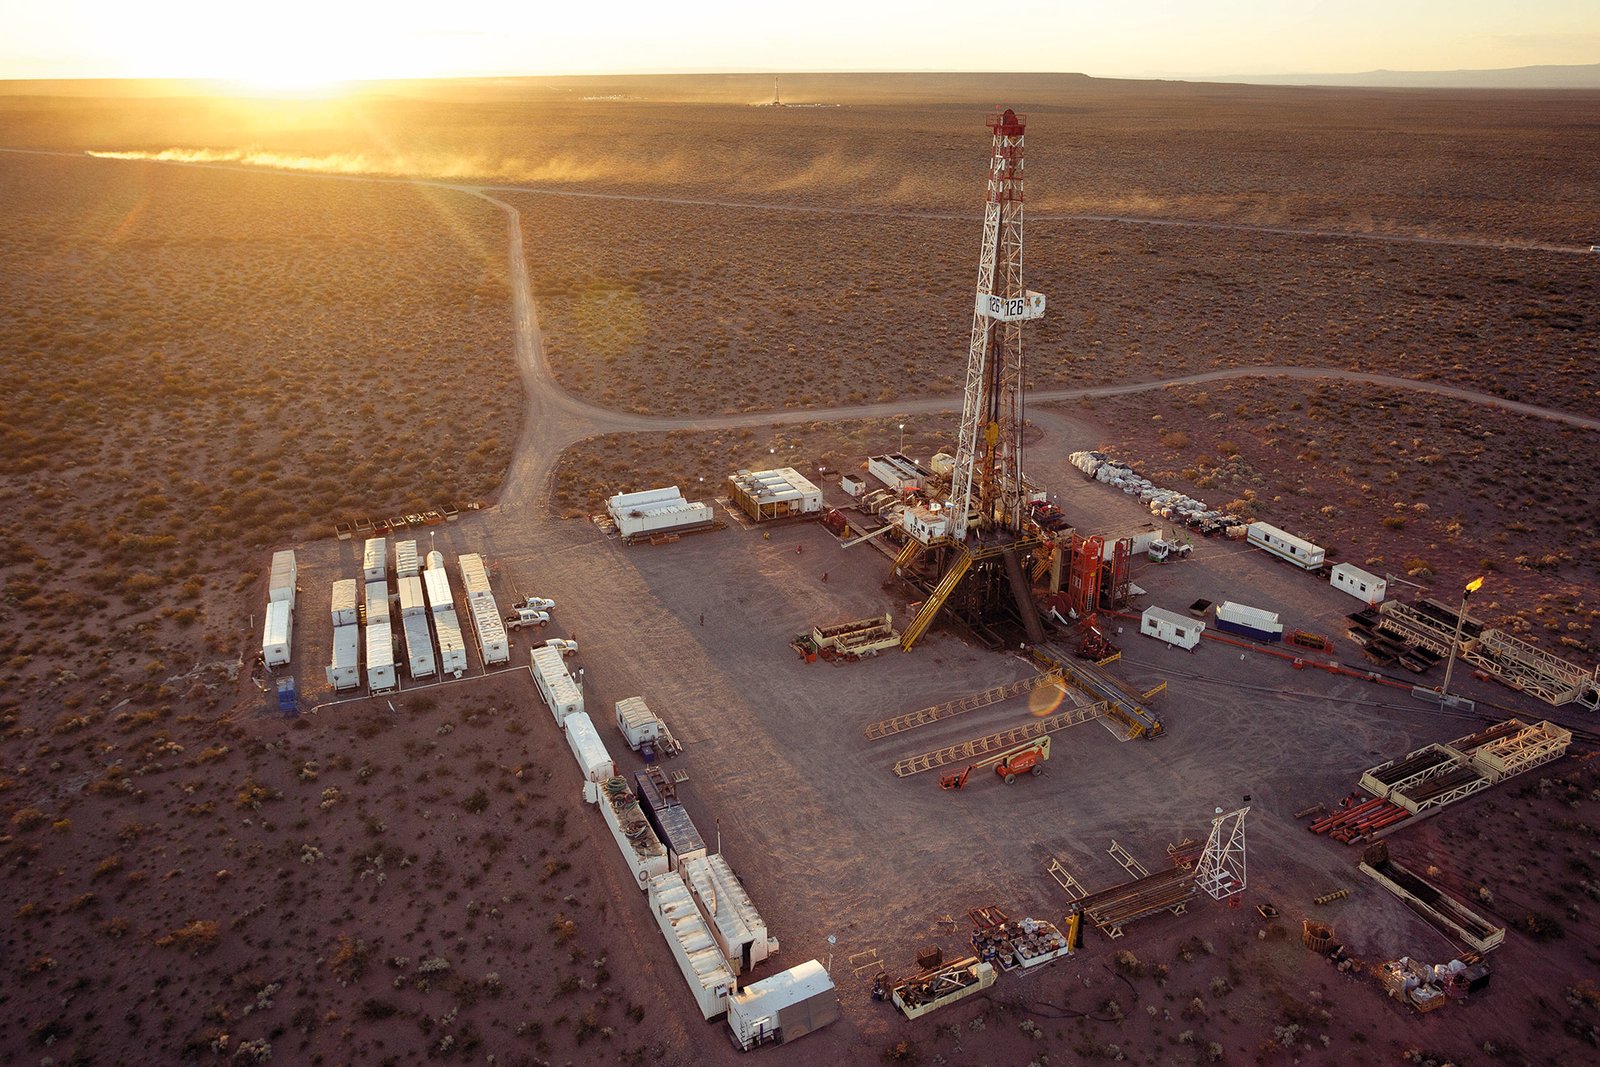
JP Morgan señala que el desarrollo no convencional en la región ha evolucionado de ser simplemente una historia sobre recursos abundantes y potencial productivo a una fase de escala. Según un análisis reciente del sector de petróleo y gas, publicado el 18 de septiembre, el banco sostiene que la mejora en las técnicas de extracción, la disminución de costos y, especialmente, el incremento en la infraestructura, están permitiendo que los recursos de Vaca Muerta se conviertan en una producción creciente y en una fuente cada vez más significativa de exportaciones.
Este análisis tiene repercusiones directas en el mercado accionario argentino. JP Morgan mantiene su recomendación “Overweight” para Vista Energy y YPF, mientras que su postura sobre Pampa Energía es “Neutral”. Utilizando los precios de cierre del 17 de septiembre como base, se prevé que Vista tenga un potencial de crecimiento de aproximadamente 28% hasta diciembre de 2027, mientras que YPF proyecta un aumento de alrededor del 21%. En ese momento, Vista cotizaba a 73,31 dólares y el banco establece un objetivo de 94 dólares; YPF partía de 54,48 dólares con un target de 66 dólares.
El horizonte temporal mencionado es clave. Los objetivos son para diciembre de 2027, por lo que esos porcentajes no deben interpretarse como expectativas de retorno a un año vista.
JP Morgan detecta un avance en la producción, destacando que Argentina alcanzó en julio una producción de petróleo de 903.000 barriles diarios, lo que representa un aumento del 12% comparado con el mismo mes del año anterior. Desde 2022, la producción total ha crecido a una tasa anual compuesta del 12,1%, mientras que el shale oil ha progresado a un ritmo más acelerado del 27,3% anual. Actualmente, el petróleo no convencional representa el 71,8% de la producción total del país.
Este crecimiento indica que Vaca Muerta ha superado muchas de las incertidumbres iniciales relacionadas con su productividad. Las mejoras en las técnicas de desarrollo y la reducción de costos han permitido aumentar significativamente el volumen de extracción. La siguiente meta es asegurar el transporte de esta producción y colocar una mayor proporción en mercados internacionales.
El banco también resalta que las nuevas inversiones en infraestructura midstream facilitarían un nuevo salto en la producción en los próximos años. El informe incluye un gráfico que muestra una fuerte expansión anticipada en la capacidad de transporte de la Cuenca Neuquina entre 2026 y 2029, respaldada por Oldelval, el sistema Trasandino y especialmente VMOS.
Un incremento en la exportación no solo beneficia a las petroleras, sino que también podría convertir al sector energético en una fuente estructuralmente más importante de divisas para Argentina. JP Morgan sugiere que este aumento en los ingresos podría alinear mejor el crecimiento industrial con las necesidades macroeconómicas del país, además de promover un entorno más predecible para inversiones a largo plazo.
En este contexto, Vista se posiciona como la opción más pura para capitalizar el crecimiento del shale oil argentino. La compañía reportó una producción de aproximadamente 156.000 barriles equivalentes diarios en el segundo trimestre de 2026 y cuenta con cerca de 257.000 acres netos en Vaca Muerta, así como 1.950 ubicaciones identificadas para perforación. Al cierre de 2025, sus reservas probadas sumaban 588 millones de barriles equivalentes, de los cuales el 89% corresponden a petróleo. Se estima que, manteniendo una conexión de entre 100 y 110 pozos anuales, la producción de Vista podría alcanzar unos 250.000 barriles equivalentes diarios para 2030, con un crecimiento anual compuesto cercano al 17% desde los niveles de 2025.
Además, el costo de producción ha disminuido a aproximadamente 4,5 dólares por barril equivalente, lo cual contribuye a la rentabilidad aún en contextos de precios menos favorables. En un escenario donde el barril Brent alcance los 85 dólares, JP Morgan proyecta que Vista podría generar un EBITDA de 3.576 millones de dólares para 2027, con un flujo de caja libre de 807 millones de dólares, lo que implicaría que su valoración cotizaría a 2,8 veces EV/EBITDA, con un rendimiento de flujo de caja libre del 10%.
Por ello, el banco reafirma su recomendación Overweight y establece un objetivo de 94 dólares para diciembre de 2027. La estimación se basa en un análisis de flujo de fondos descontados con un WACC de 9,3%, que incluye una prima de riesgo país de 6,5%. Esto introduce otro factor significativo: Vista no depende exclusivamente del petróleo; una reducción en el riesgo argentino y, por ende, en el costo de capital podría impactar positivamente su valoración.
YPF es la segunda empresa recomendada, aunque su enfoque es distinto. Mientras que Vista ofrece una exposición concentrada al shale oil, YPF combina una mayor escala productiva en Vaca Muerta con actividades de refinación, comercialización e infraestructura. La empresa posee alrededor de 1 millón de acres netos en la ventana de Vaca Muerta para petróleo y 800.000 acres para gas, y al cierre de 2025 contaba con alrededor de 1.280 millones de barriles equivalentes en reservas probadas, el 88% de las cuales están vinculadas a Vaca Muerta.
JP Morgan estima que la producción neta de shale oil de YPF alcanzará aproximadamente 290.000 barriles diarios en 2027 y 470.000 en 2030, considerando su amplio potencial de desarrollo, con alrededor de 6.400 ubicaciones brutas para pozos en Vaca Muerta, que equivalen a unas 3.700 posiciones netas. Sin embargo, a diferencia de Vista, YPF no depende únicamente de la extracción de petróleo, ya que su negocio downstream ofrece una segunda fuente de ingresos. JP Morgan considera que un mercado ajustado para productos refinados y márgenes de refinación favorables podrían compensar en parte la volatilidad del negocio upstream.
En un escenario de Brent a 85 dólares, se proyecta para 2027 un EBITDA de aproximadamente 9.226 millones de dólares y un flujo de caja libre cercano a 870 millones, lo que posicionaría su valoración a 3,2 veces EV/EBITDA. El objetivo de JP Morgan para YPF se establece en 66 dólares para diciembre de 2027, en comparación con los 54,48 dólares al momento del informe, con un potencial de crecimiento del 21%.
Un aspecto relevante del informe es que el banco ha modificado su metodología para valorar la actividad de upstream de YPF. Anteriormente, este análisis se centraba en reservas probadas y probables; ahora incluye diez años de actividad de perforación shale, lo que permite capturar una parte mayor del inmenso inventario de Vaca Muerta en la valoración. Además, JP Morgan incorpora proyecciones más optimistas para los precios del petróleo y los márgenes de refinación.
YPF también posee una oportunidad significativa en el proyecto Argentina LNG, que busca integrar los enormes recursos de gas de Vaca Muerta en el mercado internacional. El banco señala que los proyectos de LNG y otras alternativas de monetización del gas pueden ofrecer una fuente adicional de crecimiento a mediano y largo plazo que aún no está del todo considerada en sus proyecciones. Asimismo, el RIGI se presenta como un elemento importante al ofrecer beneficios fiscales, aduaneros y cambiarios que pueden mejorar los retornos de las grandes inversiones energéticas.