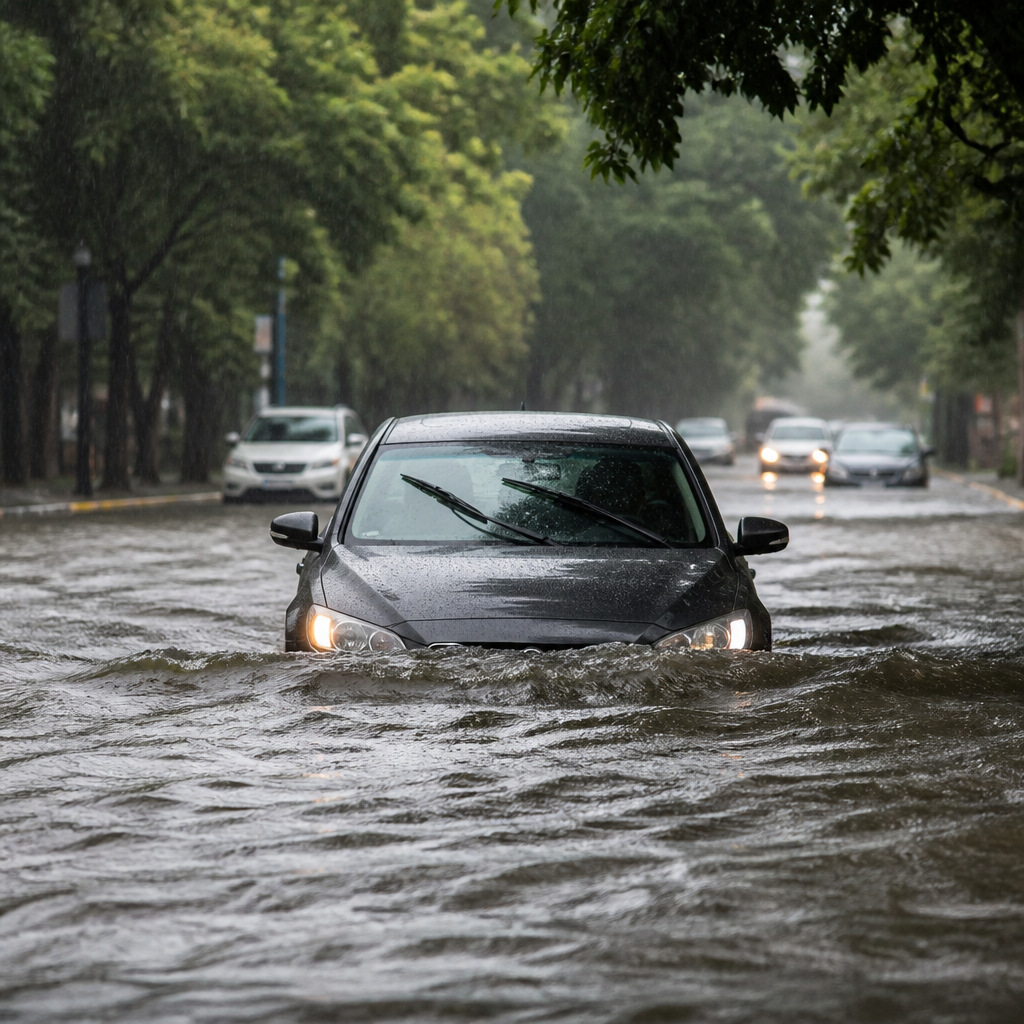
Con el fenómeno climático de “El Niño” previsto para los próximos meses en Argentina, se anticipa un incremento en la frecuencia de tormentas, que incluirá lluvias intensas, ráfagas de viento repentinas y ocasionales granizadas, generando posibles anegamientos en las calles.
El Servicio Meteorológico Nacional (SMN) considera estos fenómenos lo suficientemente graves como para emitir alertas, recomendando evitar la circulación en áreas inundadas. Para los propietarios de vehículos, el pronóstico es una oportunidad para proteger el automóvil y, especialmente, para entender qué riesgos están cubiertos por su póliza de seguro.
La póliza de Responsabilidad Civil (RC) cubre los daños que el conductor puede ocasionar a terceros. Por ello, un auto asegurado únicamente con esta cobertura mínima no incluye reparaciones por agua en el motor, daños en la carrocería a causa del granizo o golpes generados por ramas.
Las pólizas de terceros completo y de todo riesgo ofrecen mayores coberturas para estos eventos, aunque varían en su alcance. El tipo de póliza contratada determina si se cuenta con cobertura, el monto máximo que cubre y cuántos gastos deben afrontar los asegurados. Es esencial tener presente que la denominación del plan comercial no necesariamente refleja las condiciones específicas de la cobertura. Se recomienda siempre leer el contrato detalladamente.
Un vehículo que queda sumergido más allá de las ruedas puede sufrir daños en el motor, sistemas eléctricos, interior y componentes electrónicos. En las pólizas de terceros completo, es posible que la inundación esté contemplada con ciertos límites o condizioni y que se relacione con un eventual siniestro total. Por su parte, las coberturas de todo riesgo suelen incluir daños parciales aunque pueden estipular una franquicia.
La franquicia es el importe que debe pagar el asegurado en caso de un siniestro amparado. Si el costo de reparación asciende a $4.000.000 y la póliza establece una franquicia de $500.000, el asegurado deberá asumir esa suma y la compañía cubrirá el resto, siempre que el daño esté incluido y no existan otras restricciones.
El granizo puede causar abolladuras, roturas en cristales y daños en las ópticas. Algunas pólizas de terceros completo incluyen esta cobertura con un tope por evento o anual, mientras que otras ofrecen la posibilidad de contratarlo como un adicional. En el caso de la caída de árboles u otros objetos debido al viento, el alcance varía: un daño parcial puede requerir la cobertura de todo riesgo, y la consideración de siniestro total se determina según las cláusulas de cada contrato.
Si el agua alcanza partes mecánicas o eléctricas del vehículo, es fundamental no intentar arrancarlo. Forzar el encendido podría agravar una avería que podría ser recuperable, además de que reconectar la batería o manipular el sistema eléctrico con signos de humedad puede ser peligroso.
Antes de mover el automóvil, es recomendable fotografiar y grabar en video la escena, asegurándose de capturar la altura que alcanzó el agua y los daños visibles. Estas imágenes pueden ser cruciales a la hora de realizar la denuncia ante la aseguradora. Si el vehículo queda inmovilizado, el traslado debe realizarse a través de un servicio de auxilio, y la inspección debe ser llevada a cabo por un experto en mecánica y electricidad automotriz.
El ingreso de agua compromete diversos componentes, como el filtro de aire, el lubricante, el tanque de combustible, conexiones eléctricas, la fusiblera, la tapicería y los aislantes del piso. Si el automóvil ha estado sumergido hasta el tablero o los asientos, la aseguradora evaluará la posibilidad de una indemnización por siniestro total, dependiendo del tipo de cobertura y los daños sufridos.
La Ley de Seguros establece que el usuario debe comunicar el siniestro a la aseguradora dentro de los tres días de haber tenido conocimiento del hecho, lo que no siempre coincide con la fecha del siniestro que causó los daños. Es necesario documentar las razones por las cuales no se pudo constatar el daño de inmediato. Una denuncia temprana, además de las fotos y la documentación pertinente del vehículo, ayudan en el proceso de presentar el reclamo y a evidenciar el extentio del siniestro.
La Superintendencia de Seguros de la Nación (SSN) informa que, tras reunir la información requerida, la aseguradora tiene un plazo de 30 días para pronunciarse sobre la procedencia del pago. Después de fijar o aceptar el monto de la indemnización, la compañía debe procesar el pago en un plazo no mayor a 15 días.
Si se considera hacer un reclamo contra un municipio o una jurisdicción estatal por una inundación, es necesario probar una eventual responsabilidad. Por ejemplo, la falta de señalización en áreas propensas a inundaciones podría ser un argumento en este tipo de reclamos. No obstante, esta vía de reclamo no reemplaza la denuncia ante la aseguradora, que debe hacerse de todas formas.
Antes de un temporal, es recomendable verificar que la póliza esté vigente y que los pagos estén al día. También es esencial confirmar si el seguro cubre inundaciones, granizo, caídas de objetos y daños parciales. Otros aspectos importantes son la suma total asegurada, las limitaciones por evento, la franquicia y el procedimiento para realizar la denuncia.
La SMN realiza actualizaciones periódicas de sus alertas y advertencias, pudiendo emitir avisos a muy corto plazo cuando un fenómeno se aproxima.
Ante una alerta de tormentas, se aconseja evitar calles susceptibles a inundaciones, no estacionar bajo árboles o estructuras inestables y tener a mano los datos de contacto de la compañía de seguros.