No obstante, los inversores de la compañía se muestran cautelosos, mirando preocupados hacia el futuro. La patente principal en Estados Unidos para la semaglutida, el componente activo de Wegovy, caducará a comienzos de la próxima década.
Apenas unos años atrás, Novo Nordisk era considerada una de las empresas más destacadas en el sector de la salud, pionera en un medicamento que ofrece beneficios que trascienden la simple pérdida de peso, abordando también patologías como enfermedades del corazón y problemas hepáticos.
Sin embargo, el valor de sus acciones se encuentra actualmente un 70 por ciento por debajo de su pico alcanzado en 2024, momento en el que era la firma más valiosa de Europa. La percepción del mercado continúa siendo negativa, aun después de que se anunciara que las ganancias y ventas no sufrirían tantas caídas como se había anticipado para este año.
El director ejecutivo de Novo Nordisk, Mike Doustdar, sostiene que los inversores no están considerando el contexto más amplio y están excesivamente centrados en la competencia con la farmacéutica Eli Lilly, sin reconocer la diversidad de medicamentos disponibles y en fase de desarrollo que posee su compañía. “Tenemos más recursos de los que la gente reconoce”, destacó en una entrevista. “En un mundo donde se requieren más tratamientos, esto no es un juego de suma cero”.
La ambición de Doustdar por revitalizar la empresa es evidente en su discurso sobre aquellos que dudan de su trayectoria. Su tono es frecuentemente enérgico al afirmar: “Aún tenemos lo necesario”.
Doustdar asumió su rol en agosto de 2025 en un contexto difícil, después de que el anterior director ejecutivo fuera destituido por la Fundación Novo Nordisk, principal accionista de la empresa. En octubre, el presidente y la junta directiva independientes renunciaron, lo que agudizó la crisis.
La tensión aumentó cuando Lars Rebien Sorensen, presidente de la fundación, asumió también la presidencia de la compañía, lo que generó inquietud entre los accionistas, incluido el fondo soberano noruego.
Era fundamental realizar un cambio. Aunque Novo había iniciado la era moderna en medicamentos para perder peso, conocida como GLP-1, estaba perdiendo terreno frente a la competencia de Eli Lilly y farmacias que ofrecían versiones más económicas. La compañía enfrentó una serie de malas noticias: advertencias sobre resultados financieros, recortes forzados de precios, pruebas insatisfactorias y una baja en las recetas.
Como parte de una dolorosa reestructuración, Novo despidió a aproximadamente 9.000 empleados, la mayor reducción de su historia corporativa en Dinamarca.
Un cambio significativo en el último tiempo es el enfoque retórico de Doustdar, quien subraya la importancia de tratar a los consumidores como clientes, no solo como pacientes. Busca que la empresa brinde apoyo a quienes necesitan medicamentos, independientemente de sus motivaciones. Permitir la venta de medicamentos para la pérdida de peso mediante receta, pero sin una consulta médica presencial, podría ayudar a quienes enfrentan vergüenza y depresión debido a su peso, afirmó.
Esta postura ha suscitado debates, tanto por dentro como por fuera de la empresa, sobre si Novo está cambiando su enfoque hacia un negocio más relacionado con la estética. Doustdar considera que ese enfoque es una distracción: “Tenemos ciencia que funciona, es segura y eficaz, y hay clientes que necesitan acceder a ella”.
La búsqueda de Doustdar por demostrar que lo mejor de la compañía aún está por venir se traduce en una readaptación de su estrategia comercial. La firma está renombrando Rybelsus, aprobado en 2019 como el primer comprimido de semaglutida para diabetes tipo 2, como “la pastilla de Ozempic”, reconociendo tardíamente el valor de la marca. También ha intensificado sus acciones legales, demandando a más de 150 empresas y, recientemente, a Eli Lilly por “publicidad engañosa” en Estados Unidos.
A pesar de sus 103 años de historia danesa, Novo Nordisk está adoptando una identidad más estadounidense, generando más de la mitad de sus ventas en Estados Unidos, donde emplea a 10.000 personas. En Dinamarca, la plantilla disminuyó un 13 por ciento el año pasado, mientras que en Estados Unidos creció en igual medida.
Este fenómeno refleja, consciente o inconscientemente, a Doustdar, quien es el primer CEO no danés de la firma. Nacido en Irán, con ciudadanía austriaca y criado en Estados Unidos, ha estado en Novo durante más de tres décadas, principalmente en operaciones internacionales, sin haber trabajado previamente en la sede situada en las afueras de Copenhague.
Doustdar subrayó los vínculos estadounidenses de la empresa durante las negociaciones el año pasado con el entonces presidente Donald Trump, quien amenazaba con imponer aranceles a los medicamentos importados. Además, la compañía está emprendiendo una expansión de 4.000 millones de dólares en Carolina del Norte, junto a una planta inaugurada hace 30 años.
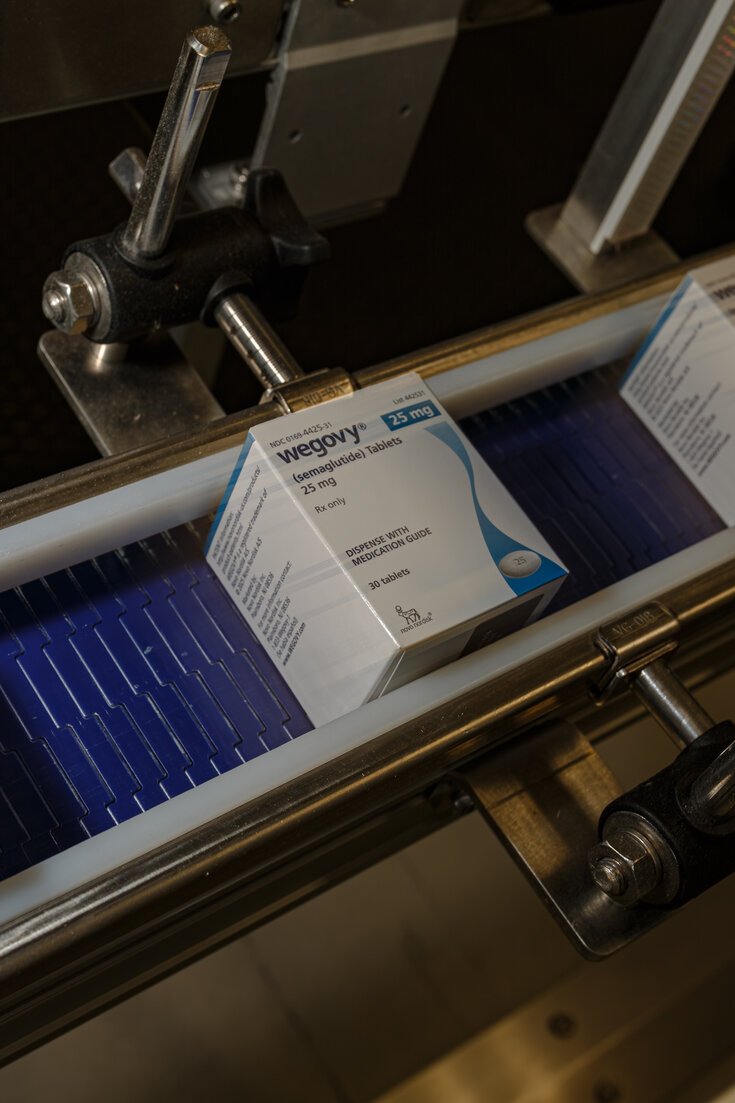
Para los consumidores estadounidenses, la producción de la pastilla de Wegovy se realiza íntegramente en Carolina del Norte, en dos instalaciones ubicadas en Clayton y Durham, relativamente próximas entre sí.
¿Serán estos cambios suficientes para satisfacer a los inversores respecto al futuro de Novo y su cotización? La historia muestra que las empresas pueden revertir sus circunstancias adversas, aunque pocos ejemplos como los de Microsoft y Best Buy son tan notorios.
“Es más probable que tengas un Nokia que un Microsoft”, reflexionó Randall Peterson, profesor de comportamiento organizacional en la London Business School, aludiendo a la compañía finlandesa que perdió su liderazgo en el mercado de teléfonos móviles.
Hassan Chowdhry, gestor de portafolios en GMO Asset Management, decidió recientemente vender sus acciones en Novo Nordisk tras decepcionantes resultados de estudios sobre CagriSema, el nuevo medicamento de la compañía para la pérdida de peso, que se prevé que llegue al mercado a principios del próximo año, a la espera de la aprobación en Estados Unidos. En febrero, Novo no logró demostrar que CagriSema superara en eficacia a un medicamento ya existente de Eli Lilly.
Aunque Chowdhry vislumbra un amplio margen de crecimiento en el mercado de pérdida de peso, estimado en 150 millardos de dólares, considera que Novo aún necesita avanzar significativamente para ofrecer un producto verdaderamente competitivo. Por ejemplo, otro fármaco, Zenagamtide, podría demorar años en salir al mercado. “No parece haber un catalizador inmediato que pueda impulsar de manera considerable las acciones en el corto plazo”, añadió Chowdhry.
Algunos analistas e inversores sugieren que Novo debería buscar diversificarse, posiblemente mediante adquisiciones, dado que cerca del 95 por ciento de sus ingresos del primer semestre de 2026 provinieron de medicamentos para la diabetes y la obesidad. En comparación, Eli Lilly está diversificando sus inversiones en neurociencia e inmunología.
Entre los inversores preocupados se encuentra Markus Manns, gestor de cartera en Union Investment en Fráncfort, quien posee acciones en ambas compañías. Manns comentó que Novo “aún no tiene una estrategia sostenible de crecimiento”, aunque queda la expectativa de que la firma presente una en una reunión de inversores este mes.
Las comparaciones constantes con Eli Lilly han generado frustración en Doustdar, quien describe la competencia como una especie de “obsesión”. Sin embargo, será complicado desvincularse de estas comparaciones, especialmente con la inminente búsqueda de aprobación en Estados Unidos para la retatrutida, su medicamento de próxima generación.
Entonces, ¿qué podría transformar la percepción sobre Novo Nordisk? “El tiempo”, concluyó Doustdar.
El desempeño de CagriSema será crucial en este sentido. Aunque los inversores no ven con buenos ojos el nuevo medicamento, estará disponible relativamente pronto. “Es un producto mucho más prometedor de lo que los inversores están anticipando”, aseguró Doustdar. “Pero, como mencioné, no necesito convencer a los inversores, sino a los médicos, quienes comprenden mejor la biología”.